

Dal 1° gennaio 2027 cambieranno alcune delle regole che riguardano la tassazione del TFR, il Trattamento di Fine Rapporto che molte persone chiamano "la liquidazione". La modifica ha fatto nascere il timore che potesse essere eliminata una particolare tutela fiscale, la cosiddetta clausola di salvaguardia, con il rischio di una tassazione del TFR più alta, in alcuni casi.
In questo articolo vediamo cosa cambia dal 2027, come viene tassato il TFR e quali sono le alternative a disposizione del lavoratore dipendente sia nel settore pubblico che in quello privato.
In breve
Dal 1° gennaio 2027 entrerà in vigore il nuovo Testo unico delle imposte sui redditi (TUIR). Si temeva che venisse eliminata la clausola di salvaguardia prevista per la tassazione del TFR. Secondo i chiarimenti della Presidente del Consiglio, però, la clausola non sarebbe stata eliminata, ma trasferita e mantenuta nel nuovo TUIR.
Oggi se lasci il TFR in azienda ti verrà liquidato ogni volta che cambi lavoro e lo otterrai tassato con l'aliquota media IRPEF degli ultimi 5 anni di reddito (minimo 23%, massimo 43%).
Esiste però anche un'alternativa: destinare il TFR a un fondo pensione, ritirarlo al pensionamento e ottenere una tassazione agevolata che va da un massimo del 15% a un minimo del 9%.
TFR: che cos'è e quando viene liquidato?
Il trattamento di fine rapporto è una somma che il lavoratore dipendente matura durante il rapporto di lavoro.
Ogni anno il 6,91% della retribuzione viene di un dipendente viene aggiunta e accantonata dal datore di lavoro e costituisce il TFR. Se scegli di mantenere il tuo TFR in azienda, la somma rimane accantonata fino alla cessazione del rapporto di lavoro, momento in cui ti viene liquidata, generalmente in un’unica soluzione.
È importante quindi distinguere il momento in cui il TFR viene maturato e accantonato da quello in cui viene liquidato e quindi tassato.
Quando il TFR viene liquidato al lavoratore, la somma accantonata viene sottoposta alla disciplina fiscale prevista per il TFR, che rientra nella cosiddetta tassazione separata.
Come viene tassato il TFR?
Il TFR non viene tassato come un normale stipendio nell'anno in cui viene percepito ma con il metodo della tassazione separata.
Nello specifico, il TFR viene accantonato al lordo delle tasse e solo nel momento in cui ti viene restituito, viene tassato, applicando l'aliquota IRPEF media che hai versato negli ultimi 5 anni di reddito.
Nell’ambito della tassazione del TFR, un elemento importante è la cosiddetta clausola di salvaguardia, introdotta con la legge finanziaria del 2007 per evitare che eventuali modifiche delle aliquote e degli scaglioni IRPEF potessero causare una tassazione meno favorevole per il lavoratore.
Le aliquote IRPEF infatti possono essere modificate nel tempo, e come loro anche gli scaglioni. Se ad esempio lavori come dipendente di un’azienda per 5 anni, e durante il tuo secondo anno le aliquote IRPEF vengono alzate, ricevere il TFR dopo 5 anni prevederebbe una tassazione più alta di quella che avresti avuto se avessi ottenuto i tuoi soldi dopo 2 anni.
La clausola di salvaguardia: cos'è?
La clausola di salvaguardia prevede, in sostanza, un confronto tra due modalità di determinazione dell'imposta.
Si considera la tassazione determinata secondo le regole applicabili al momento della cessazione del rapporto di lavoro e la tassazione che sarebbe risultata utilizzando le aliquote e gli scaglioni IRPEF validi fino 31 dicembre 2006. Davanti ai due risultati, si applica la tassazione più favorevole per il lavoratore, ovvero quella che gli permette di pagare meno tasse.
Quindi nel nostro esempio precedente, se dopo 5 anni la tassazione fosse meno favorevole rispetto a quella del 31 dicembre 2006, verrebbe applicata quella del 2006.
Questa regola viene chiamata clausola di salvaguardia proprio perché permette di salvaguardare gli interessi economici del lavoratore a fine rapporto, anche se durante gli anni di lavoro i vari governi decidono di modificare gli scaglioni e le aliquote IRPEF.
Cosa cambia dal 1° gennaio 2027?
Nel 2027 entrerà ufficialmente in vigore il nuovo TUIR, il Testo Unico delle Imposte sui Redditi.
Dalle prime interpretazioni del nuovo testo sembrava che la clausola di salvaguardia fosse stata eliminata e così alcuni lavoratori avrebbero avuto una tassazione più alta sul TFR.
La clausola di salvaguardia beneficia soprattutto chi ha redditi alti o medio-alti. Negli anni, infatti, le aliquote IRPEF sono cambiate e oggi una parte dei redditi più alti viene tassata con un'aliquota maggiore rispetto al 2006.
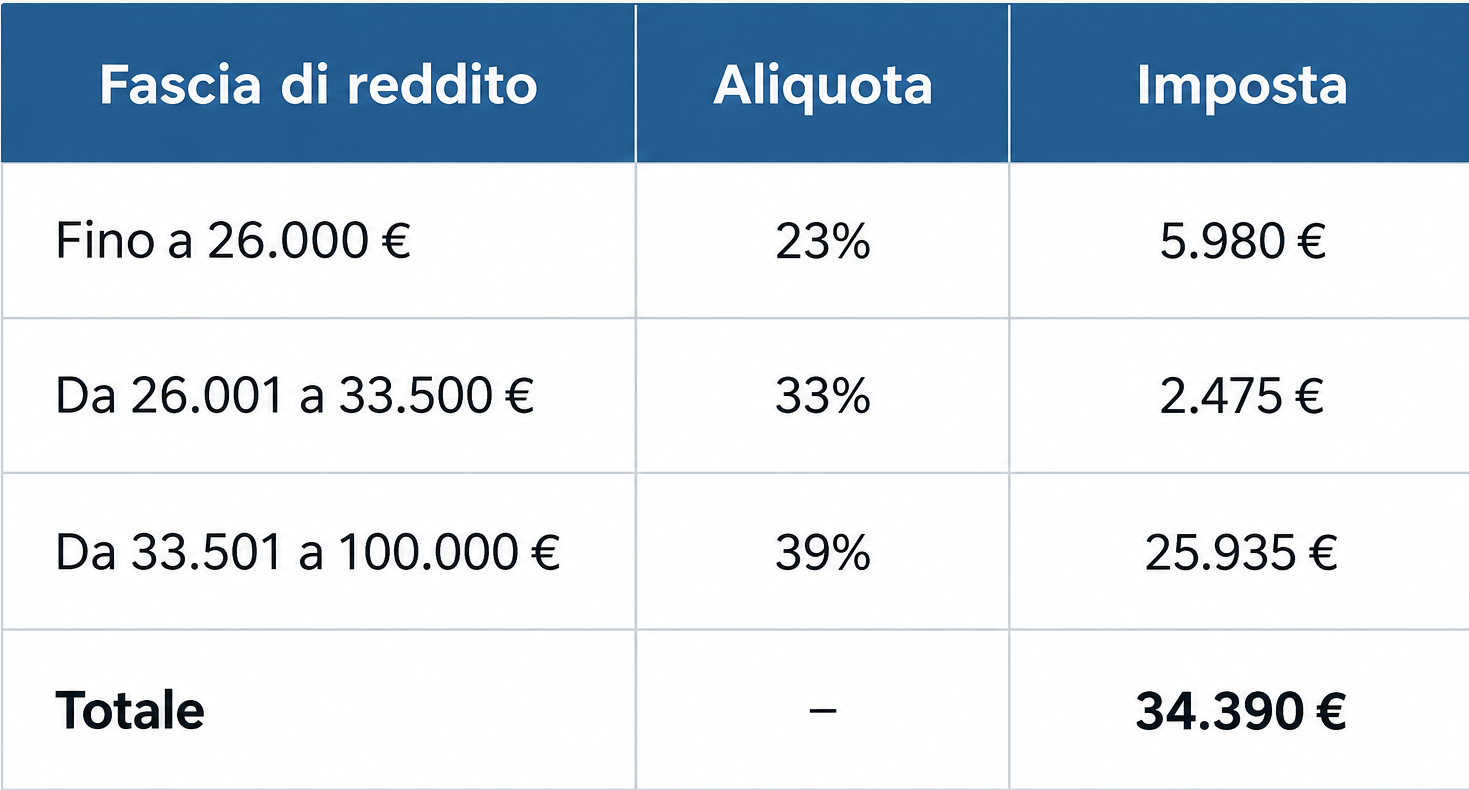
Per esempio, nel 2006 i redditi compresi tra 33.500 e 100.000 euro venivano tassati al 39%. Oggi, invece, la parte di reddito che supera i 50.000 euro è tassata al 43%.
Vediamo un esempio: con un reddito di 100.000€ nel 2006 avresti pagato:
Con lo stesso reddito di 100.000€ nel 2026 invece paghi:
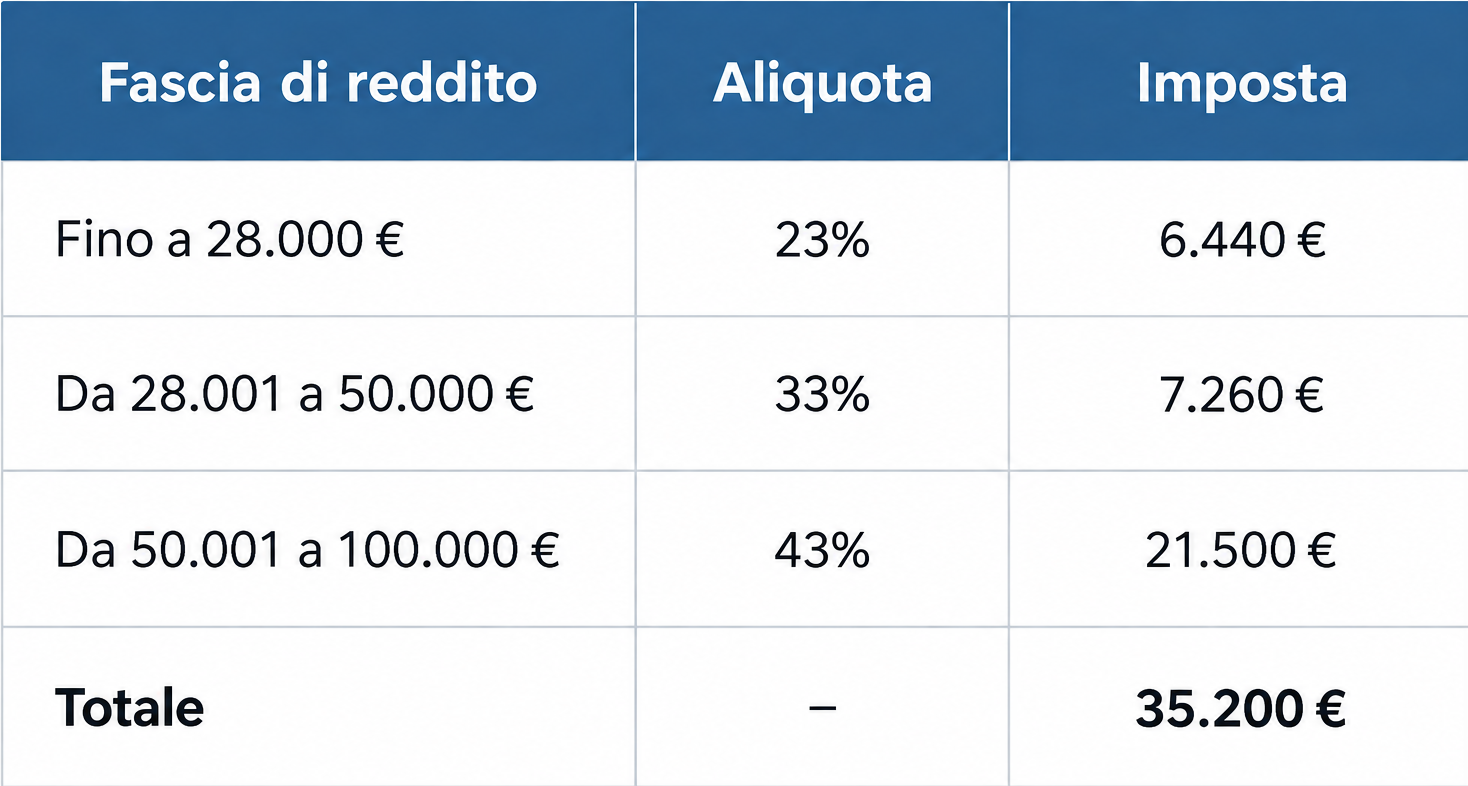
Con un reddito di 100.000 euro all'anno, quindi, nel 2006 avresti pagato 810€ in meno di tasse rispetto a oggi sulla parte di reddito più alta, perché quella parte sarebbe stata tassata al 39% anziché al 43%.
È proprio questa la differenza che rende utile la clausola di salvaguardia quando si calcola l'imposta sul TFR: per alcuni lavoratori, confrontare le vecchie aliquote con quelle attuali può portare a un'imposta più bassa.
Secondo i chiarimenti della premier Giorgia Meloni, però, la clausola non è stata cancellata.
La regola è semplicemente stata spostata, e quindi mantenuta, anche nel nuovo TUIR, all'articolo 21, comma 11.
Restano comunque alcuni aspetti da chiarire, in particolare due:
- come verrà gestita la tassazione per le situazioni in cui il TFR è maturato in periodi diversi
- Cosa succederà per chi termina il contratto di lavoro il 31 dicembre 2026
Un esempio: quanto TFR si accumula e quanto viene tassato
Facciamo un esempio leggermente semplificato che aiuta a comprendere il calcolo:
Sei un lavoratore con una retribuzione annua di 40.000€ lordi e maturi ogni anno circa 2.962,96€ di TFR lordo.
Se lasci il TFR in azienda, questa somma continua ad accumularsi negli anni. Al termine del rapporto di lavoro, il TFR complessivamente maturato ti viene liquidato e sottoposto alla tassazione separata prevista dalla normativa.
Se nel nostro esempio sei rimasto nella stessa azienda per 5 anni, il suo TFR totale accumulato sarà 14.814,81€ ovvero 2.962,96€ x 5.
Per trovare l’aliquota che verrà applicata per calcolare le tasse che dovrai pagare, dobbiamo prima vedere le aliquote IRPEF:
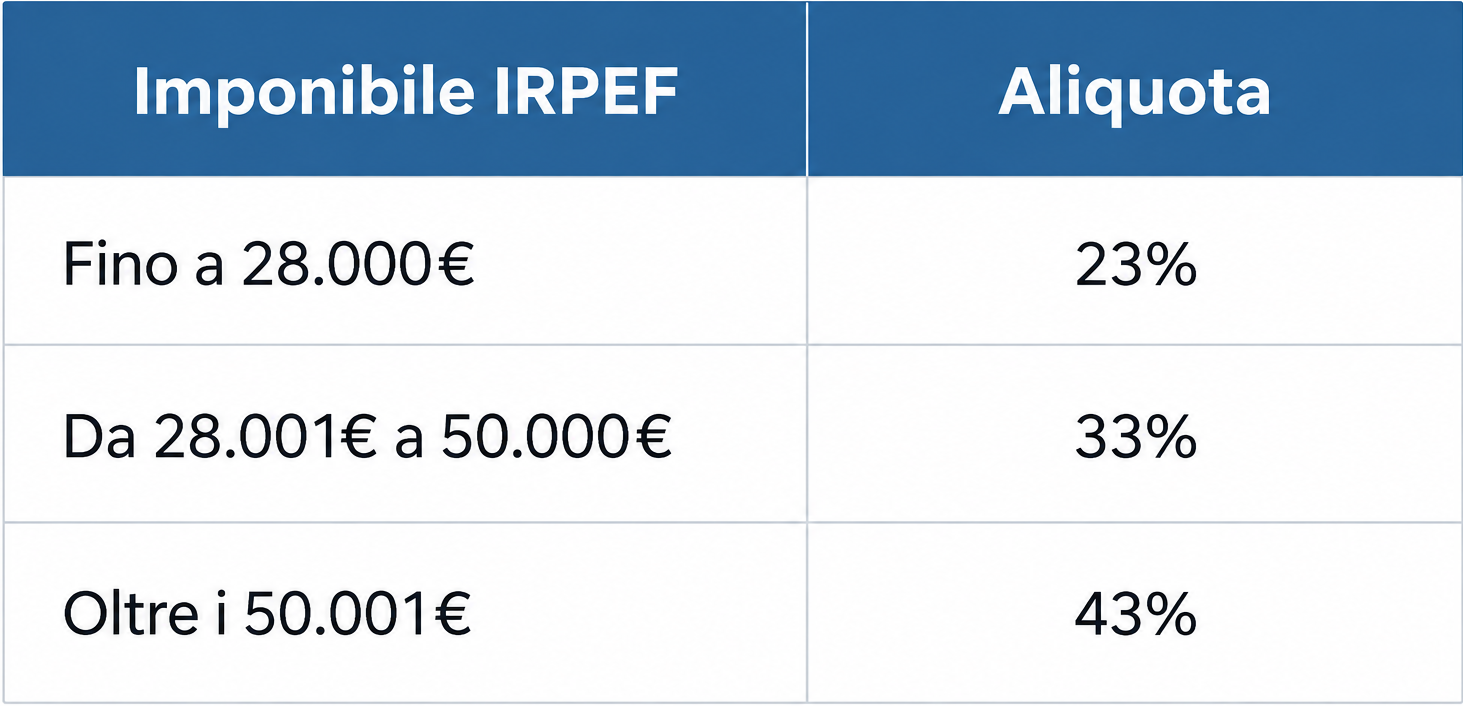
Con un imponibile IRPEF di 40.000 € lordi, le tasse che dovrai pagare sono:
- Sul primo scaglione: 28.000 € x 23% = 6.440 €
- Sul secondo scaglione: 12.000 € x 33% = 3.960 €
- IRPEF totale: 6.440 + 3.960 = 10.400 €
Per trovare l’aliquota media devi dividere l’IRPEF totale per il reddito imponibile
- 10.400 : 40.000 € = 0,26 x 100 = 26%
Nel nostro esempio, quindi, nell’arco di 5 anni di lavoro hai accumulato un TFR totale lordo di 14.814,81€ che se ti venisse liquidato oggi, verrebbe tassato al 26%.
Riceveresti quindi un TFR netto di 10.963€ e pagheresti 3.852€ di tasse.
C'è un'alternativa: destinare il TFR a un fondo pensione
Lasciare il TFR in azienda non è l'unica possibilità.
Il lavoratore può, infatti, scegliere di destinare il proprio TFR a una forma di previdenza complementare, ovvero un fondo pensione.
In questo caso il TFR non viene normalmente liquidato alla cessazione del singolo rapporto di lavoro come accade quando rimane in azienda. Le somme confluiscono invece nella posizione individuale del lavoratore presso il fondo pensione e potranno essere utilizzate secondo le regole della previdenza complementare, al momento della pensione sotto forma di rendita o, nei casi consentiti, di capitale.
Anche la tassazione è diversa
Le prestazioni pensionistiche della previdenza complementare relative ai contributi versati dal 1° gennaio 2007 sono soggette ad un’aliquota che parte dal 15% e che dopo i primi 15 anni si riduce dello 0,30% ogni anno fino al minimo del 9% dopo 35 anni dall’adesione.
Quindi se tieni il tuo TFR in un fondo pensione per almeno 35 anni, quando andrai in pensione riceverai quei soldi tassati al 9% e non più con un'aliquota che va dal 23% al 43%.
Conclusioni
La discussione sulla tassazione del TFR dal 2027 nasce dal timore che la ƒfrrnuova disciplina fiscale possa eliminare la clausola di salvaguardia che tutela il lavoratore nel confronto con le aliquote e gli scaglioni IRPEF in vigore al 31 dicembre 2006.
Secondo i chiarimenti riportati, la clausola non sarebbe stata eliminata, ma trasferita nel nuovo Testo unico delle imposte sui redditi e quindi la regola verrebbe mantenuta.
Per il lavoratore che lascia il TFR in azienda, quindi, il punto centrale resta la tassazione separata applicata al momento della cessazione del rapporto di lavoro.
Esiste però anche la possibilità di destinare il TFR alla previdenza complementare. In questo caso il TFR segue un percorso diverso e, al momento della pensione, puoi beneficiare dei vantaggi fiscali previsti per chi ha versato il TFR nel fondo pensione.
Se vuoi saperne di più sulla tassazione del TFR e sui vantaggi fiscali dei fondi pensione, puoi prenotare una sessione gratuita e senza impegno con gli esperti di CiaoElsa. In una call di gruppo ti racconteremo di come funziona la previdenza complementare per la tua categoria di lavoratori e ti spiegheremo come trovare il fondo pensione più adatto alle tue esigenze.
Link utili e approfondimenti
