


Hai ricevuto il tuo primo stipendio?
Prima di pensare a dove investirlo o a quanto dovresti mettere da parte, c'è una cosa molto più importante da fare: imparare a gestirlo.
Il primo stipendio segna infatti l'inizio di una nuova fase. Hai finalmente delle entrate tue, ma iniziano anche le prime vere decisioni finanziarie: quanto puoi spendere? Quanto sarebbe meglio risparmiare? Serve già pensare alla pensione? E cosa sono tutte quelle voci che compaiono nella busta paga?
Non devi risolvere tutto il primo mese.
Puoi partire da 6 semplici passaggi:
- capire la tua busta paga;
- controllare quanto spendi;
- creare un budget;
- costruire un fondo per gli imprevisti;
- definire i tuoi obiettivi di risparmio;
- iniziare a conoscere TFR e previdenza complementare.
La cosa importante non è mettere subito da parte grandi cifre.
È costruire delle buone abitudini finanziarie mentre hai ancora tutta la vita lavorativa davanti.
1. Parti dalla prima busta paga: quanto guadagni davvero?
Il primo numero che probabilmente guarderai sarà quello che ti è stato accreditato sul conto corrente.
Ma la busta paga racconta molto di più del tuo stipendio netto.
Al suo interno puoi trovare, tra le altre cose:
- la tua retribuzione lorda;
- le trattenute previdenziali;
- le imposte;
- ferie e permessi;
- eventuali premi o benefit;
- informazioni relative al TFR.
La prima cosa da capire è quindi la differenza tra stipendio lordo e stipendio netto.
La retribuzione prevista dal tuo contratto non coincide infatti con ciò che ricevi sul conto.
Una parte viene destinata alla previdenza obbligatoria attraverso i contributi, mentre un'altra viene assorbita dalle imposte.
I contributi previdenziali
Se sei un lavoratore dipendente, ogni mese vengono versati contributi previdenziali che contribuiranno alla costruzione della tua futura pensione e alle altre tutele previste dal sistema previdenziale.
Una parte è trattenuta dalla tua retribuzione, mentre un'altra è a carico del datore di lavoro.
L'aliquota effettiva dipende dalla tua posizione lavorativa e dalla gestione previdenziale alla quale appartieni.
Se vuoi capire dove trovare queste informazioni nel cedolino, leggi qui.
L'IRPEF: perché dal lordo si arriva al netto
Dopo aver determinato il reddito imponibile fiscale entra in gioco l'IRPEF, l'Imposta sul Reddito delle Persone Fisiche.
È un'imposta progressiva: non viene applicata un'unica percentuale a tutto il reddito, ma aliquote diverse alle diverse fasce.
Nel 2026 gli scaglioni IRPEF sono:
- 23% fino a 28.000 €;
- 33% sulla parte compresa tra 28.000 e 50.000 €;
- 43% sulla parte che supera i 50.000 €.
Facciamo un esempio puramente didattico.
Con un reddito imponibile di 30.000 €, l'IRPEF lorda sarebbe:
- 23% sui primi 28.000 € = 6.440 €;
- 33% sui successivi 2.000 € = 660 €.
Totale: 7.100 € di IRPEF lorda.
Attenzione però: questo esempio serve solo a capire il funzionamento degli scaglioni. L'imposta effettivamente dovuta può essere diversa per effetto di detrazioni, addizionali e altre componenti fiscali.
Una volta capito quanto entra, possiamo occuparci della parte più importante: quanto esce.
2. Prima di risparmiare, scopri quanto spendi
Quando inizi a ricevere uno stipendio è facile fare questo ragionamento: Guadagno 1.500 € al mese, quindi posso spendere 1.500 €. Tecnicamente sì. Finanziariamente, però, significa arrivare ogni mese a zero.
Il primo passo per imparare a gestire lo stipendio è quindi capire dove finiscono i tuoi soldi. Per almeno uno o due mesi prova a dividere le uscite in tre categorie.
Spese necessarie
Sono quelle difficili da evitare:
- affitto;
- bollette;
- spesa alimentare;
- trasporti;
- eventuali rate;
- spese sanitarie ricorrenti.
Spese personali e discrezionali
Sono quelle che rendono piacevole il presente, ma sulle quali hai maggiore libertà:
- ristoranti;
- aperitivi;
- shopping;
- viaggi;
- hobby;
- abbonamenti;
- intrattenimento.
Risparmio
È la parte delle entrate che non consumi oggi perché vuoi utilizzarla domani.
Può servirti per un viaggio, un'auto, trasferirti, affrontare un imprevisto o costruire obiettivi di lungo periodo.
Questa semplice divisione ti permette di capire una cosa che spesso non sappiamo finché non iniziamo a fare i conti: quanto costa davvero la nostra vita ogni mese.
3. Crea un budget per il tuo stipendio
Una volta identificate entrate e uscite, puoi costruire il tuo primo budget personale.
Non serve un foglio Excel complicatissimo.
L'obiettivo è semplicemente decidere prima come utilizzare lo stipendio, invece di scoprire a fine mese dove è finito.
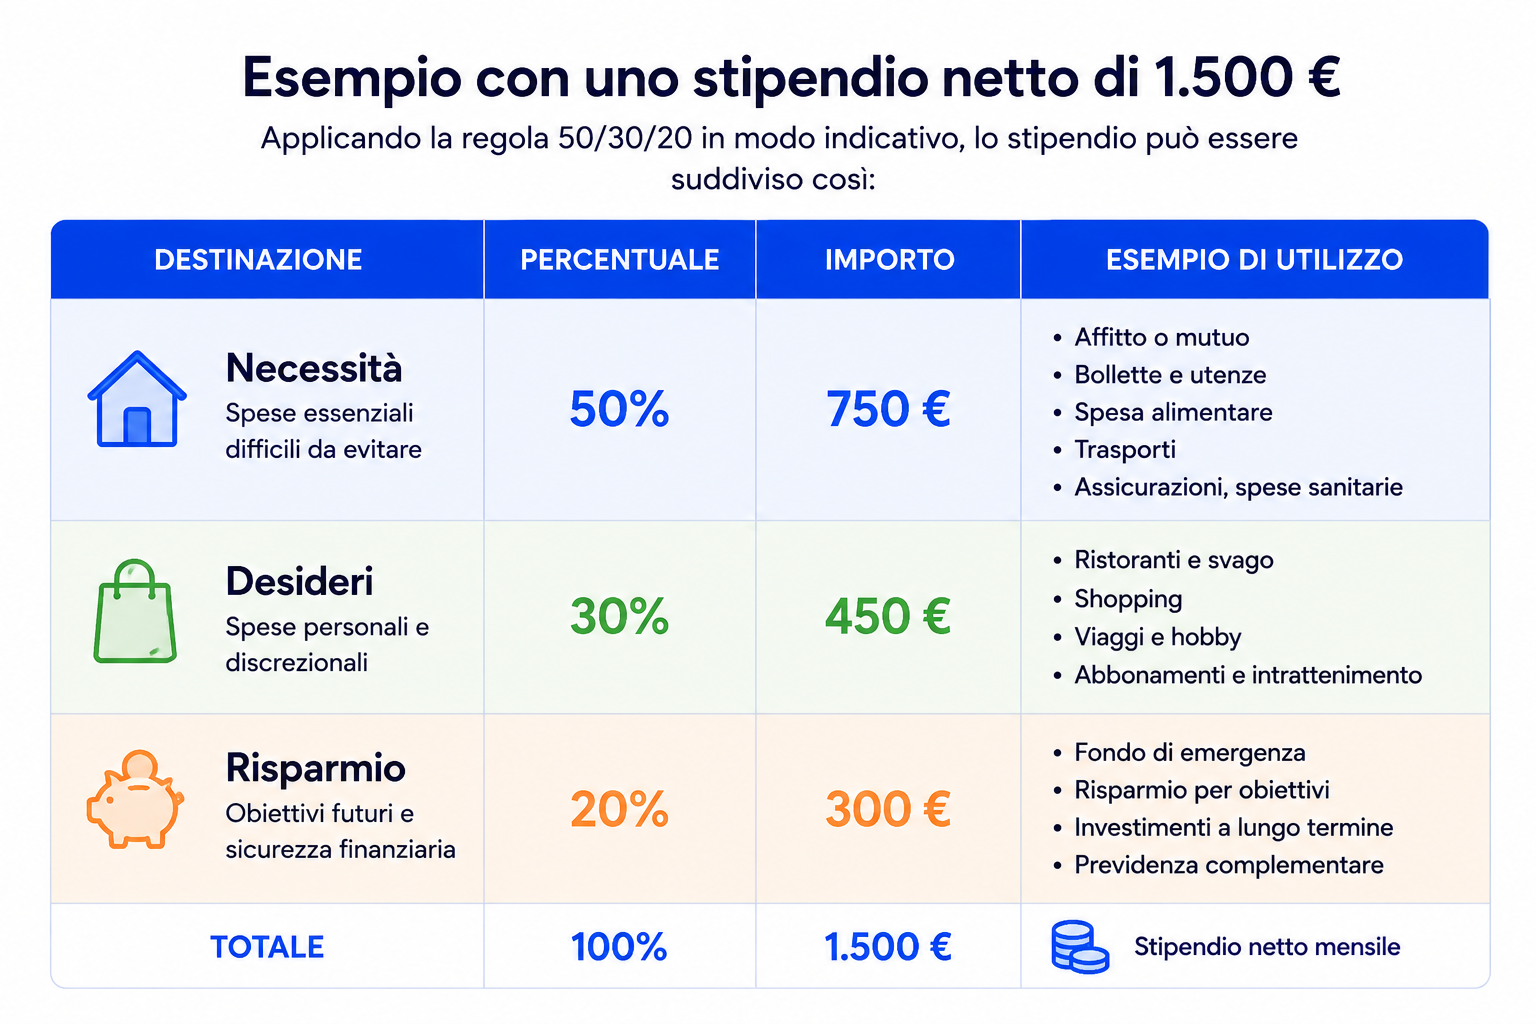
Un metodo molto conosciuto è la cosiddetta regola 50/30/20, utilizzata anche nei percorsi di educazione finanziaria rivolti ai giovani lavoratori.
Prevede indicativamente:
- 50% dello stipendio per le necessità;
- 30% per desideri e spese personali;
- 20% per risparmio e obiettivi futuri.
Esempio con uno stipendio netto di 1.500 €
Ma attenzione: non è una formula da rispettare obbligatoriamente. Se vivi a Milano e spendi 800 € solo di affitto, probabilmente il 50% non sarà realistico.
Se vivi ancora con i tuoi genitori, potresti invece riuscire a risparmiare molto più del 20%. La percentuale giusta è quella che riesci a mantenere nel tempo.
Per questo, soprattutto con il primo stipendio, può essere più utile chiedersi: “Quanto riesco realisticamente a mettere da parte tutti i mesi?”
Anche 50 o 100 € con regolarità sono più utili di un obiettivo da 400 € che abbandoni dopo due mesi.
4. Prima degli investimenti, costruisci il tuo fondo di emergenza
Hai iniziato a mettere qualcosa da parte. Dove dovrebbero andare i primi risparmi?
Prima di pensare agli investimenti, può essere utile costruire una riserva per gli imprevisti, spesso chiamata fondo di emergenza o cuscinetto di liquidità.
Serve per affrontare situazioni come:
- una spesa sanitaria inattesa;
- un problema all'auto;
- un trasloco;
- un periodo senza lavoro;
- una spesa urgente che non avevi programmato.
Una regola pratica molto diffusa è arrivare gradualmente a una somma pari a circa 3-6 mesi delle proprie spese essenziali, modulandola naturalmente sulla propria situazione lavorativa e personale.
Attenzione alla parola spese, non significa necessariamente mettere da parte sei stipendi.
Se guadagni 1.600 € ma le tue spese essenziali sono 1.000 € al mese, un fondo equivalente a tre mesi di spese sarebbe: 1.000 € × 3 = 3.000 €.
Non devi neppure raggiungere questa cifra immediatamente, se hai appena iniziato a lavorare, puoi costruirla gradualmente. L'obiettivo è avere una somma liquida e facilmente accessibile, perché serve proprio quando accade qualcosa che non avevi previsto.
5. Dai un nome ai tuoi risparmi
Una volta iniziato a costruire una base di sicurezza, puoi chiederti: per cosa sto risparmiando?
Non tutti i soldi devono avere lo stesso obiettivo. Può essere utile dividerli mentalmente in tre orizzonti.
Breve periodo
Obiettivi che potresti raggiungere nei prossimi mesi:
- vacanze;
- un computer;
- un corso;
- una piccola spesa programmata.
Medio periodo
Progetti che richiedono più tempo:
- comprare un'auto;
- andare a vivere da solo;
- un master;
- creare una somma per l'anticipo di una casa.
Lungo periodo
Obiettivi molto lontani:
- costruire patrimonio;
- integrare la pensione pubblica;
- raggiungere maggiore indipendenza finanziaria.
Questo passaggio è importante perché lo strumento nel quale mettere i soldi dipende anche da quando pensi di averne bisogno.
Il denaro destinato a una spesa tra sei mesi, per esempio, ha una funzione molto diversa dal denaro che stai mettendo da parte per qualcosa che accadrà tra trent'anni.
Ed è proprio tra gli obiettivi di lungo periodo che entra in gioco la previdenza complementare.
6. Primo lavoro? Non ignorare TFR e fondo pensione
Quando inizi il tuo primo lavoro da dipendente compare una voce che potresti non conoscere ancora: il TFR, Trattamento di Fine Rapporto.
È una quota della retribuzione che viene accantonata ogni anno dal datore di lavoro. La disciplina del TFR prevede, per ciascun anno di servizio, una quota calcolata sulla retribuzione annua utile divisa per 13,5.
Il punto importante, però, non è imparare la formula a memoria, è sapere che devi capire quale sarà la destinazione del tuo TFR.
Se è il tuo primo lavoro dal 1° luglio 2026, attenzione ai 60 giorni
Questa è una novità particolarmente importante per chi sta entrando ora nel mondo del lavoro.
Dal 1° luglio 2026, per i lavoratori dipendenti del settore privato alla prima assunzione è entrato in vigore il nuovo meccanismo di adesione automatica alla previdenza complementare.
Hai 60 giorni dalla data di assunzione per effettuare la tua scelta. Puoi, in particolare, scegliere di aderire alla previdenza complementare oppure mantenere il TFR secondo il regime previsto.
Se non effettui una scelta entro il termine previsto, entra in funzione il meccanismo di adesione automatica alla forma pensionistica collettiva individuata secondo le regole applicabili.
Quindi una delle prime cose che consigliamo a chi riceve oggi la sua prima busta paga è molto semplice: non ignorare le comunicazioni che ricevi dall'azienda sulla destinazione del TFR.
Leggile, informati e fai una scelta consapevole, per approfondire guarda questo video dove spieghiamo le differenze tra TFR in azienda e TFR nel fondo pensione.
Ha senso pensare al fondo pensione già da giovani?
Quando hai 20 o 25 anni può sembrare assurdo pensare alla pensione, ed è comprensibile.
Prima di essere fan dei fondi pensione, noi di Ciao Elsa siamo fan delle scelte consapevoli: il fondo pensione non è automaticamente lo strumento giusto nel quale mettere tutti i primi risparmi.
Nasce per un obiettivo specifico: costruire nel lungo periodo una pensione complementare che si aggiunga a quella pubblica.
Proprio perché ha una finalità previdenziale, non deve essere confuso con il conto corrente o con un normale salvadanaio dal quale puoi prendere liberamente i soldi quando vuoi. Esistono anticipazioni e riscatti previsti dalla normativa, ma seguono specifiche condizioni.
Se vuoi approfondirli:
- qui trovi un articolo dove abbiamo spiegato facile come funzionano le anticipazioni sul fondo pensione.
- qui trovi un articolo dove abbiamo spiegato facile come chiudere il fondo pensione.
Essere giovani, però, significa avere dalla propria parte un elemento molto importante: il tempo.
Aprire presto una posizione previdenziale significa anche iniziare a maturare anzianità nella previdenza complementare, che assume rilevanza per alcuni benefici e condizioni previsti nel tempo.
Quali vantaggi può avere un fondo pensione per un giovane lavoratore?
Tra gli elementi da conoscere ce ne sono soprattutto tre.
1. La deduzione fiscale
I contributi alla previdenza complementare possono essere dedotti dal reddito nei limiti previsti dalla normativa.
Dal periodo d'imposta 2026 il limite ordinario è stato aumentato a 5.300 € all'anno. Nel limite rientrano anche eventuali contributi del datore di lavoro, mentre il TFR conferito non viene conteggiato.
Questo non significa che tu debba necessariamente versare 5.300 €.
Se hai appena iniziato a lavorare e hai uno stipendio contenuto, il tuo obiettivo potrebbe essere molto più piccolo.
2. Il contributo del datore di lavoro
In presenza delle condizioni previste dal contratto collettivo o dagli accordi applicabili, può esserci anche un contributo aggiuntivo del datore di lavoro destinato alla previdenza complementare.
Importi e condizioni cambiano in base al contratto e alla forma pensionistica, per questo è una delle prime cose da controllare quando inizi un nuovo lavoro.
3. Il tempo
Quando l'obiettivo è distante decenni, anche piccoli importi versati con continuità possono contribuire alla costruzione di un capitale nel lungo periodo. Ma questo non significa che tutto il tuo risparmio debba finire nella previdenza complementare.
Fondo pensione o investimenti?
Arrivati a questo punto potresti chiederti: meglio aprire un fondo pensione o iniziare a investire?
La domanda parte da un presupposto non sempre corretto: che bisogni scegliere necessariamente uno strumento oppure l'altro. Un fondo pensione e un investimento finanziario possono avere funzioni differenti.
Il fondo pensione nasce principalmente per un obiettivo previdenziale di lungo periodo e presenta una disciplina fiscale specifica.
Altri strumenti finanziari possono invece essere utilizzati per obiettivi diversi e offrire maggiore disponibilità del capitale, con caratteristiche di rischio, costi e fiscalità proprie.
La domanda da cui partire quindi non è “Qual è lo strumento migliore?”, ma: “Quando mi serviranno questi soldi e per quale obiettivo?”
Se hai appena iniziato a lavorare, non c'è alcuna necessità di avere immediatamente una strategia finanziaria sofisticata.
Prima vengono le fondamenta: entrate → spese → budget → fondo di emergenza → obiettivi → strumenti.
Gli errori da evitare con il primo stipendio
Quando arrivano le prime entrate autonome ci sono alcune trappole abbastanza comuni.
Spendere tutto perché “il mese prossimo arriva di nuovo”
Il rischio è trasformare rapidamente tutto il reddito disponibile in nuove spese ricorrenti. Prima di aumentare il tuo stile di vita, prova a capire quanto vuoi destinare ogni mese ai tuoi obiettivi.
Applicare percentuali rigide
Il 50/30/20 può essere un riferimento, non un esame da superare. Il tuo budget deve adattarsi alla tua vita e non il contrario.
Investire anche i soldi che potrebbero servirti a breve
Se rappresentano il tuo unico cuscinetto per un'emergenza, hanno una funzione diversa rispetto al capitale destinato a un investimento di lungo periodo.
Ignorare il TFR
Soprattutto dopo le novità entrate in vigore il 1° luglio 2026, chi è alla prima assunzione nel settore privato dovrebbe informarsi subito sulle proprie possibilità e sulle scadenze previste.
Pensare alla pensione soltanto quando manca poco
Non significa dover versare grandi somme a 20 anni. Significa semplicemente conoscere da subito come funziona il sistema, così da poter decidere consapevolmente quando e come iniziare.
In sintesi: cosa fare con il primo stipendio?
Se hai appena ricevuto la tua prima busta paga, non devi diventare un esperto di finanza personale in una settimana.
Parti da queste sei cose:
- leggi la busta paga e capisci la differenza tra lordo e netto;
- traccia le spese per capire quanto ti costa realmente vivere;
- crea un budget sostenibile;
- inizia a costruire un fondo di emergenza;
- dividi i tuoi obiettivi tra breve, medio e lungo periodo;
- informati su TFR e previdenza complementare, soprattutto se sei alla prima assunzione.
Il primo stipendio non deve necessariamente essere quello in cui risparmi di più. Può però essere quello in cui inizi a costruire il metodo che utilizzerai per tutti quelli che verranno dopo.
Domande frequenti sul primo stipendio
Come gestire il primo stipendio?
Il primo passo è capire quanto guadagni realmente e quali sono le tue spese mensili. Successivamente puoi creare un budget, iniziare ad accantonare una piccola quota con regolarità e costruire gradualmente un fondo per gli imprevisti. Solo dopo ha senso decidere come utilizzare i risparmi per obiettivi di medio e lungo periodo.
Quanto dovrei risparmiare dal primo stipendio?
Non esiste una percentuale valida per tutti. La regola 50/30/20 suggerisce indicativamente di destinare il 20% al risparmio, ma è solo un riferimento. La cifra corretta dipende da stipendio, affitto, spese, situazione familiare e obiettivi. È più importante scegliere una somma sostenibile e risparmiare con continuità.
Come funziona la regola 50/30/20?
La regola divide indicativamente il reddito netto in 50% per necessità, 30% per desideri e 20% per risparmio. Non è una regola obbligatoria: può essere adattata alla propria situazione, soprattutto quando le spese per casa e trasporti assorbono una quota elevata dello stipendio.
Quanto dovrebbe essere il fondo di emergenza?
Una regola pratica molto diffusa suggerisce di costruire nel tempo una riserva pari a circa 3-6 mesi di spese essenziali. La quantità effettivamente necessaria dipende però dalla stabilità del lavoro, dalle spese fisse, dalle persone eventualmente a carico e dalla propria situazione personale.
Cosa devo controllare nella prima busta paga?
È utile controllare almeno retribuzione lorda e netta, contributi previdenziali, trattenute fiscali, ferie e permessi, eventuali benefit o premi e le informazioni relative al TFR. Se qualcosa non ti è chiaro puoi chiedere spiegazioni all'ufficio HR o a chi gestisce le paghe.
Cosa succede al TFR quando inizio il primo lavoro?
Per i dipendenti privati alla prima assunzione, dal 1° luglio 2026 si applicano nuove regole sulla destinazione del TFR e sull'adesione automatica alla previdenza complementare. Il lavoratore ha 60 giorni per effettuare una scelta diversa rispetto al meccanismo automatico previsto.
Ha senso aprire un fondo pensione da giovani?
Può avere senso conoscere e valutare la previdenza complementare già dai primi anni di lavoro, soprattutto per la possibilità di iniziare a maturare anzianità, per gli eventuali contributi del datore e per i benefici fiscali. Non significa però che il fondo pensione debba essere la destinazione di tutti i risparmi: la scelta dipende da obiettivi, disponibilità economica e necessità di liquidità.
Vuoi capire meglio cosa succede alla tua pensione da quando inizi a lavorare?
Se hai appena iniziato a lavorare e vuoi capire meglio TFR, contributi, pensione pubblica e previdenza complementare, puoi partecipare gratuitamente a una delle nostre Chiacchiere di gruppo.
È uno spazio pensato per chiarire i dubbi e comprendere meglio quali scelte hai davanti, senza partire dal presupposto che esista una soluzione uguale per tutti. Prenota qui il tuo posto (gratis).
Link utili e approfondimenti
