


Può succedere che una persona che ha versato pochi contributi possa ricevere un sussidio più alto di certe pensioni.
Ma c'è una distinzione importante: non stiamo confrontando due pensioni uguali. Da una parte c'è la pensione maturata attraverso il lavoro, dall'altra l'assegno sociale, un aiuto economico che lo Stato riconosce a chi si trova in difficoltà e rispetta determinati requisiti.
Il discorso è tornato al centro dell'attenzione dopo un articolo del Corriere della Sera, che ha ripreso un'analisi della CGIL sulle pensioni più basse.
Il motivo della differenza è semplice: chi ha una pensione molto bassa può ricevere alcune integrazioni, mentre chi supera determinate soglie può perderle e iniziare a pagare le imposte. Il risultato è che una pensione più alta sulla carta non sempre si traduce in più soldi da spendere.
Vediamo come funziona e quali sono gli importi da conoscere.
In breve
Chi non ha reddito, o ha un reddito considerato molto basso, può ricevere l'assegno sociale totale o parziale, ovvero un aiuto economico riconosciuto a chi ha almeno 67 anni e rispetta determinati requisiti. In alcuni casi, grazie alle maggiorazioni previste, l'importo può essere più alto di quello che resta in tasca a chi ha maturato una pensione lavorando. Ma non è una regola valida per tutti. La pensione minima, invece, non è un assegno che spetta a chiunque abbia un reddito basso: è un'integrazione previdenziale riservata a determinate categorie di pensionati. Per capire da dove nasce questa differenza, bisogna vedere come funzionano le due prestazioni e quanto valgono nel 2025, nel 2026 e, secondo le stime disponibili, nel 2027.
Che cos'è la pensione minima e a chi spetta?
Partiamo dalla pensione minima, un'espressione che usiamo spesso, ma che può creare un po' di confusione.
In realtà, non esiste un assegno chiamato semplicemente "pensione minima" che viene riconosciuto a chiunque abbia una pensione bassa. Quello di cui parliamo è l'integrazione al trattamento minimo: un aumento che l'INPS può riconoscere a chi riceve già una pensione, quando l'importo maturato è inferiore alla soglia prevista per quell'anno.
Chi può ricevere l'integrazione al trattamento minimo?
In generale, puoi accedere alla pensione minima solo se vai in pensione con il metodo retributivo o misto e se hai un reddito basso, ovvero sotto ad una soglia determinata ogni anno.
Questo significa che possono rientrare, per esempio, persone che hanno avuto una carriera lavorativa discontinua, periodi di part-time o stipendi bassi e che, proprio per questo, hanno maturato una pensione di importo molto basso.
La situazione è diversa per chi ha iniziato a versare contributi dal 1° gennaio 1996 e ha una pensione calcolata interamente con il sistema contributivo. Questa tipologia di lavoratori, infatti, non ha diritto all'integrazione al trattamento minimo.
È importante quindi chiarire questo aspetto: avere una pensione bassa non basta per ottenere la pensione minima. Contano anche il sistema con cui viene calcolata la pensione e i requisiti richiesti. In ogni caso, l’integrazione al trattamento minimo viene erogato in 13 mensilità.
Per approfondire, puoi consultare il nostro articolo dedicato alla pensione minima e all'assegno sociale nel 2025.
Che cos'è l'assegno sociale e chi può riceverlo?
L'assegno sociale funziona in modo diverso. Non dipende dai contributi che hai versato durante la tua vita lavorativa, ma dalla tua situazione economica.
È un aiuto economico riconosciuto dall'INPS a chi ha raggiunto una determinata età e non ha redditi sufficienti. Puoi quindi riceverlo a patto che tu rispetti tutti i requisiti previsti:
- almeno 67 anni di età;
- la residenza in Italia;
- i requisiti di cittadinanza o soggiorno previsti dalla legge, compreso il requisito dei dieci anni di soggiorno legale e continuativo per chi è soggetto a tale regola;
- un reddito personale o familiare, a seconda della situazione, entro certi limiti. Per il 2026 gli importi sono 15.908,10€ per una persona singola e 31.816,20€ per una coppia sposata. Sotto a questi limiti di reddito, hai diritto a ricevere un’integrazione della pensione. Se li superi, perdi questo diritto.
L'importo dipende dal reddito. Chi non ha altri redditi può ricevere l'assegno per intero, mentre chi percepisce già alcune entrate lo riceve con un importo via via più basso. Anche l’assegno sociale viene erogato per 13 mensilità.
Puoi consultare tutti i requisiti aggiornati per il 2026 nella pagina ufficiale dell'INPS dedicata all'assegno sociale.
Quanto valgono pensione minima e assegno sociale nel 2025, 2026 e 2027?
Per capire da dove nasce la differenza, partiamo dagli importi. La tabella riassume l'assegno sociale base, il trattamento minimo INPS e l'importo massimo dell'assegno sociale comprensivo delle maggiorazioni previste per il 2025 e il 2026 come, ad esempio, l’invalidità civile.

Nota: gli importi che abbiamo indicato sono mensili. Sia la pensione minima che l’assegno sociale vengono erogati per 13 mensilità ogni anno quindi, ad esempio, l’assegno sociale base nel 2026 vale 7.101,12 €.
Gli importi del 2027 sono delle stime: per calcolarle abbiamo ipotizzato una rivalutazione del 2,9% sugli importi base del 2026. Non sono quindi importi ufficiali. Per conoscere le cifre definitive bisogna attendere il provvedimento ufficiale sulla rivalutazione.
Già dalla tabella possiamo vedere che l'assegno sociale base è più basso del trattamento minimo. La differenza cambia, però, quando entrano in gioco le maggiorazioni.
Nel 2025, l'assegno sociale poteva arrivare a 747,84 € al mese per chi aveva diritto a tutti gli aumenti considerati. Nel 2026, il massimo teorico sale a 768,29 € mensili.
Questo non significa che chiunque abbia 67 anni e non abbia un reddito riceva quasi 770 € al mese. Per arrivare a quella cifra bisogna soddisfare anche le condizioni previste per le maggiorazioni come ad esempio un’invalidità civile o almeno 70 anni di età.
Perché chi ha versato contributi può ritrovarsi con meno soldi?
Torniamo alla domanda iniziale. Come può una persona che ha lavorato e versato più contributi ricevere meno soldi di chi ha contribuito meno o, in qualche caso, non ha contribuito affatto?
Per capirlo, dobbiamo guardare non soltanto alla pensione maturata, ma anche agli aumenti che possono essere riconosciuti e alle imposte da pagare.
L'analisi della CGIL ripresa dal Corriere confronta tre persone che hanno maturato pensioni di importo diverso. I dati si riferiscono al 2025.

Vediamo che cosa succede nei tre casi.
Nel primo caso, la pensione maturata è di 384,62 al mese. Grazie all'integrazione al trattamento minimo e ad altre maggiorazioni, l'importo sale a 749,11 € netti.
Nel secondo caso, la pensione maturata è più alta: 692,31 €. La persona non ha diritto alla stessa integrazione del primo caso e riceve una maggiorazione più contenuta. Inoltre, deve pagare alcune imposte. Alla fine, restano 710,47 € al mese.
Nel terzo caso, la pensione maturata è di 807,69 € al mese, più del doppio rispetto al primo caso. Non spettano però le stesse integrazioni e maggiorazioni e, dopo le imposte, restano 745,97 €.
Il risultato è che chi ha maturato una pensione più alta finisce per ricevere, in questo esempio, 3,14 € netti in meno al mese rispetto a chi partiva da una pensione molto più bassa.
C'è una precisazione importante da fare: nessuna delle tre persone della tabella non ha mai versato contributi. Il confronto serve a mostrare come integrazioni, maggiorazioni e imposte possano ridurre la differenza tra pensioni maturate di importo diverso.
Chi non ha mai versato contributi può ricevere più di chi ha lavorato?
Sì, in alcuni casi può succedere. Per capirlo, confrontiamo l'assegno sociale riconosciuto a chi non ha mai versato contributi con la pensione di chi ha lavorato e ha maturato un trattamento previdenziale.
Nel 2025, una persona che aveva diritto all'assegno sociale con tutte le maggiorazioni considerate poteva ricevere 747,84 € netti al mese. Nello stesso anno, una persona che aveva maturato con il lavoro una pensione di 807,69 € lordi al mese si ritrovava con 745,97 € netti, dopo aver pagato IRPEF e addizionali. La differenza era quindi di appena 1,87 € al mese a favore di chi riceveva l'assegno sociale.
Il dato fa capire il problema: nell'esempio, chi non ha versato contributi e ha diritto all'importo massimo dell'assegno sociale maggiorato riceve leggermente più di chi ha maturato una pensione lavorando.
Attenzione, però: non basta non aver versato contributi per ricevere 747,84 € al mese. L'assegno sociale dipende dal reddito e dal rispetto di precisi requisiti; anche le maggiorazioni sono riconosciute soltanto a chi ne ha diritto. Il confronto riguarda quindi due persone in situazioni specifiche, non tutti coloro che non hanno lavorato e tutti i pensionati.
Pensione minima e assegno sociale: ll ruolo delle maggiorazioni e delle imposte
Perché c’è questa differenza tra chi ha versato e chi non ha versato contributi?
Il primo motivo è che alcune pensioni basse possono essere aumentate attraverso integrazioni e maggiorazioni, ad esempio se si è invalidi civili o si ha più di 70 anni. Se la tua pensione supera determinate soglie, questi aiuti possono ridursi o non spettarti più.
Il secondo motivo riguarda le imposte. L'assegno sociale non è soggetto al pagamento dell’ IRPEF, mentre una pensione previdenziale può essere tassata. Inoltre, in alcuni casi, chi gode di detrazioni può veder azzerate le imposte dovute.
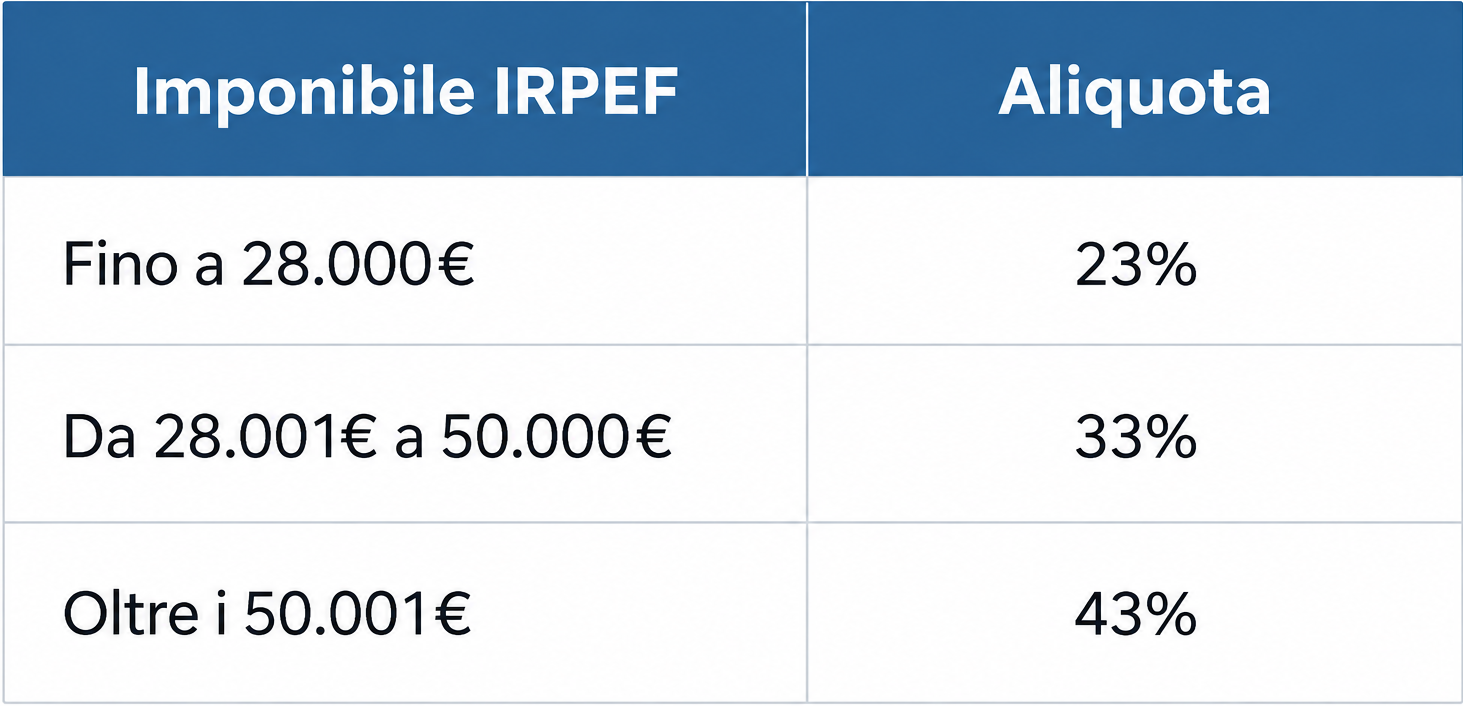
In pratica, se la pensione aumenta, non è detto che aumentino nella stessa misura anche i soldi che riceviamo netti e disponibili ogni mese. Una parte del vantaggio può essere ridotta dalla perdita di alcune maggiorazioni e dal pagamento delle imposte.
Quindi conviene versare pochi contributi?
La risposta è che questi esempi riguardano situazioni particolari e importi molto bassi. Non dimostrano che versare contributi sia inutile o che l'assegno sociale sia sempre più conveniente.
L'assegno sociale, infatti, dipende dalla situazione economica e dai requisiti richiesti. Non è una pensione maturata con il lavoro e non garantisce automaticamente lo stesso importo a tutti.
La pensione, invece, dipende dalla storia contributiva e dalle regole di calcolo applicabili. Avere versato più contributi fa la differenza, soprattutto quando si confrontano pensioni di importo più alto o si considerano gli effetti nel corso degli anni.
FAQ: pensione minima e assegno sociale
1. Chi non ha mai lavorato può ricevere l'assegno sociale?
Sì. L'assegno sociale non dipende dai contributi versati. Può essere riconosciuto anche a chi non ha mai lavorato, se ha almeno 67 anni e rispetta i requisiti di reddito, residenza e soggiorno previsti dalla legge.
2. Quanto si prende con l'assegno sociale nel 2026?
L'importo base è di 546,24 € al mese per 13 mensilità. Chi soddisfa tutti i requisiti per le maggiorazioni considerate può arrivare a un massimo teorico di 768,29 € mensili. Non tutti i beneficiari hanno diritto all'importo massimo.
3. Chi ha una pensione bassa ha sempre diritto alla pensione minima?
No. L'integrazione al trattamento minimo spetta soltanto a chi soddisfa determinati requisiti. In generale, può riguardare alcune pensioni calcolate con il sistema retributivo o misto, mentre chi ha una pensione interamente contributiva non può beneficiare della normale integrazione al minimo.
4. Nel 2027 assegno sociale e pensione minima aumenteranno?
È possibile, ma gli importi definitivi devono ancora essere confermati. Applicando un'ipotetica rivalutazione del 2,9% agli importi base del 2026, l'assegno sociale arriverebbe a circa 562,08 € al mese e il trattamento minimo a circa 629,59 €. Si tratta di stime, non di cifre ufficiali.
Link utili e approfondimenti
