Quando ha senso chiedere una mano
Alcuni segnali che indicano che vale la pena guardarci dentro con un consulente, non solo con un calcolatore.
-
Ti stai avvicinando alla pensione e vuoi sapere con quanto anticipo puoi muoverti, non solo la data teorica.
-
Sei già in pensione ma non hai mai verificato se l'importo che ricevi è quello corretto.
-
Vuoi capire quanto si riduce il tuo reddito rispetto a oggi, per pianificare per tempo.
-
Hai diritto a maggiorazioni o agevolazioni (invalidità, lavori usuranti) e non sai se le stai già ottenendo.
-
Stai valutando il riscatto della laurea e non sai se il costo si ripaga davvero in anni di anticipo o in importo mensile.
-
Vuoi solo un secondo parere, indipendente, prima di firmare qualcosa di irreversibile.
Tre decisioni che si prendono una volta sola
Non servono situazioni "estreme" per rischiare di scegliere peggio di quanto potresti: bastano una cassa professionale in più, un periodo all'estero mai dichiarato, o un riscatto valutato senza confrontarlo con le alternative.
Cumulo, ricongiunzione o totalizzazione?
1 scelta, per sempre
Riscatto laurea o servizio militare
Molte volte il riscatto non porta benefici
Periodi lavorati all'estero
Spesso dimenticati nel conteggio
Perché conviene verificarlo prima, non dopo
Una volta che la domanda di pensione è accettata, la scelta è fatta: non si torna indietro.
Le scelte previdenziali sono definitive
Cumulo, ricongiunzione, totalizzazione, riscatto: una volta esercitate non si possono annullare. Un errore resta sull'assegno per tutta la vita da pensionato.
Le informazioni che hai sono spesso incomplete
L'estratto conto INPS mostra i contributi versati, ma non ti dice quale strada conviene di più nel tuo caso specifico: quello richiede un confronto tra scenari.
Le regole sono cambiate più volte e si sovrappongono
Convivono più regimi di calcolo (retributivo, misto, contributivo) a seconda di quando hai iniziato a lavorare, e decine di finestre di uscita (anticipata, di vecchiaia, opzione donna, quota, ape) con requisiti che cambiano ogni anno.
Ecco come funziona la tua consulenza
- 1
Ci conosciamo
Alcune domande per capire se siamo in grado di gestire il tuo caso e darti le risposte che cerchi.
Gratuito
- 2
Fornisci i dettagli
Ci dai le chiavi della tua posizione previdenziale per permetterci di impostare l’analisi su misura.
Dopo il pagamento
- 3
Sessione live con il consulente
Condividiamo strategia, scenari e report finale e rispondiamo a tutte le tue domande.
Checkup di 1 ora
Il sistema previdenziale è più complesso di quanto sembri
Non è pigrizia se non ci hai ancora capito niente: le regole sono cambiate più volte e si sovrappongono.
-
Hai versato contributi in più gestioni (dipendente, autonomo, cassa professionale): cumulo, ricongiunzione e totalizzazione danno risultati molto diversi, e la scelta si fa una volta sola.
-
Hai iniziato a lavorare prima o dopo il 1996: il calcolo cambia (retributivo, misto, contributivo) e con lui l'importo dell'assegno.
-
Hai lavorato all'estero o hai periodi non continuativi: alcuni contributi si possono valorizzare, ma solo se qualcuno va a cercarli.
-
Puoi uscire in più modi (anticipata, di vecchiaia, opzione donna, quota, ape): ogni finestra ha requisiti che cambiano ogni anno, e la data più vicina non è sempre la più conveniente.
Dicono di noi
Cosa c'è davvero dentro il tuo checkup
Non un numero secco, ma il ragionamento che ci sta dietro, così puoi verificarlo e fidarti.
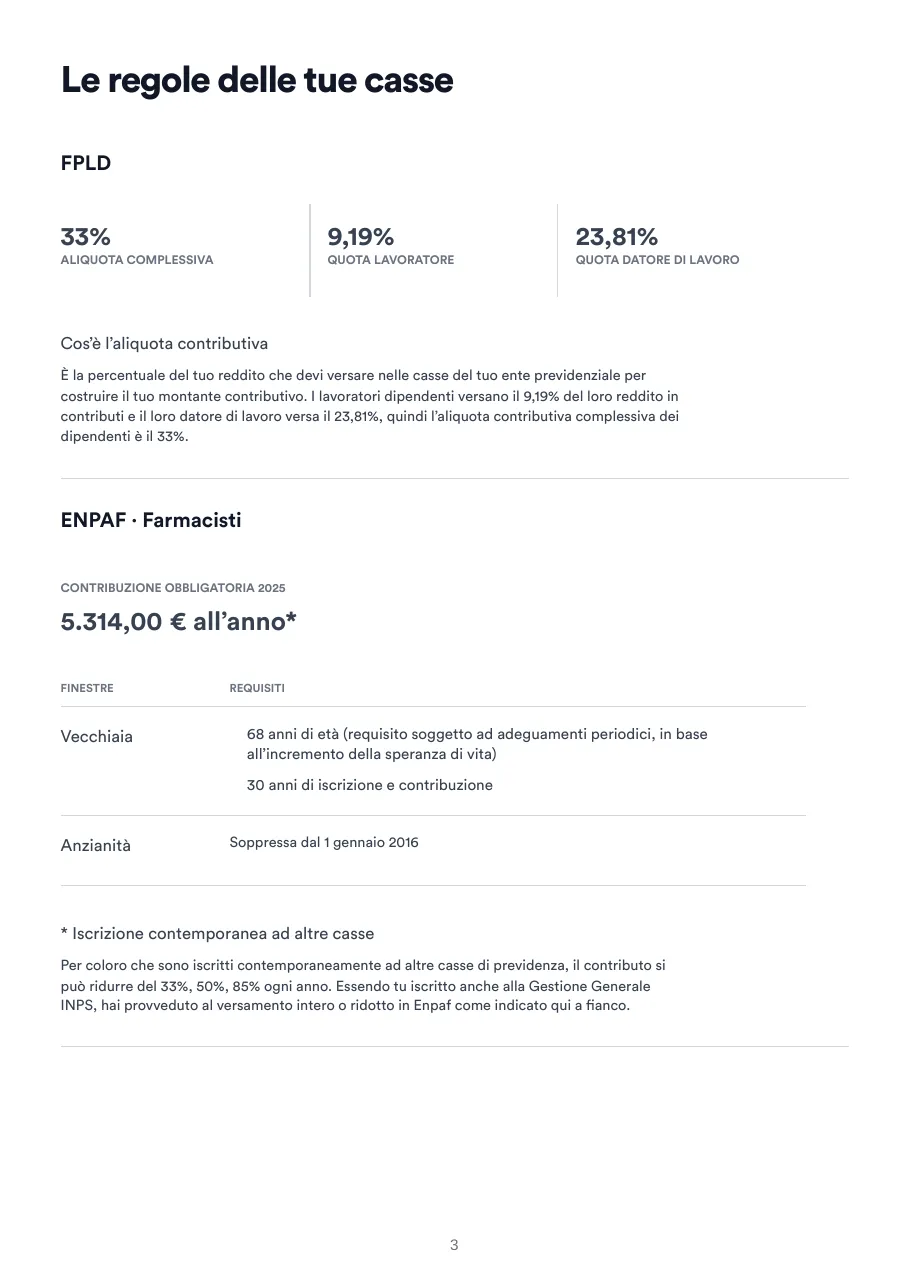
Ricostruzione della carriera contributiva
Mappiamo tutti i periodi versati, comprese le gestioni minori, ed evidenziamo eventuali buchi.
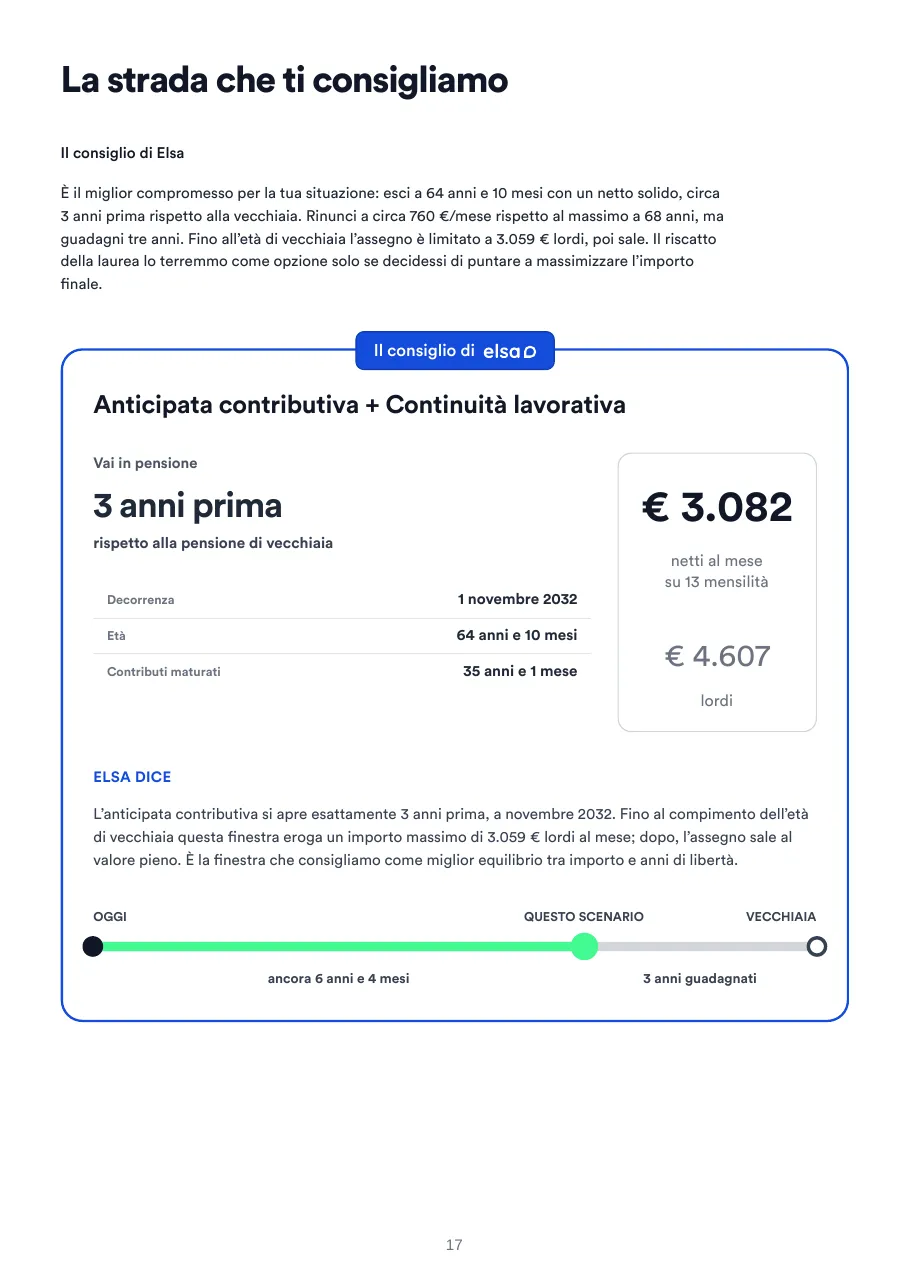
Scenari a confronto, non uno solo
Per ogni strada percorribile: data di decorrenza, importo lordo e netto, requisiti verificati, messi uno accanto all'altro.
La norma applicata, in chiaro
Spieghiamo quali articoli e quali regole abbiamo usato per arrivare a ogni scenario, così il risultato non è "un numero da fidarsi".
Tutto quello che c'è da sapere
Abbiamo raccolto le informazioni più importanti per aiutarti a capire come funziona il servizio e cosa aspettarti.
La consulenza si ripaga?
Dipende dal tuo caso, e lo scoprirai dal report. Un anno di anticipo sull'uscita, un contributo non accreditato recuperato, o un riscatto evitato perché non conveniva: sono differenze che si misurano in migliaia di euro.
Chi analizza la mia posizione?
Consulenti specializzati in previdenza obbligatoria, che lavorano su INPS, gestioni separate e casse professionali tutti i giorni. Non un algoritmo.